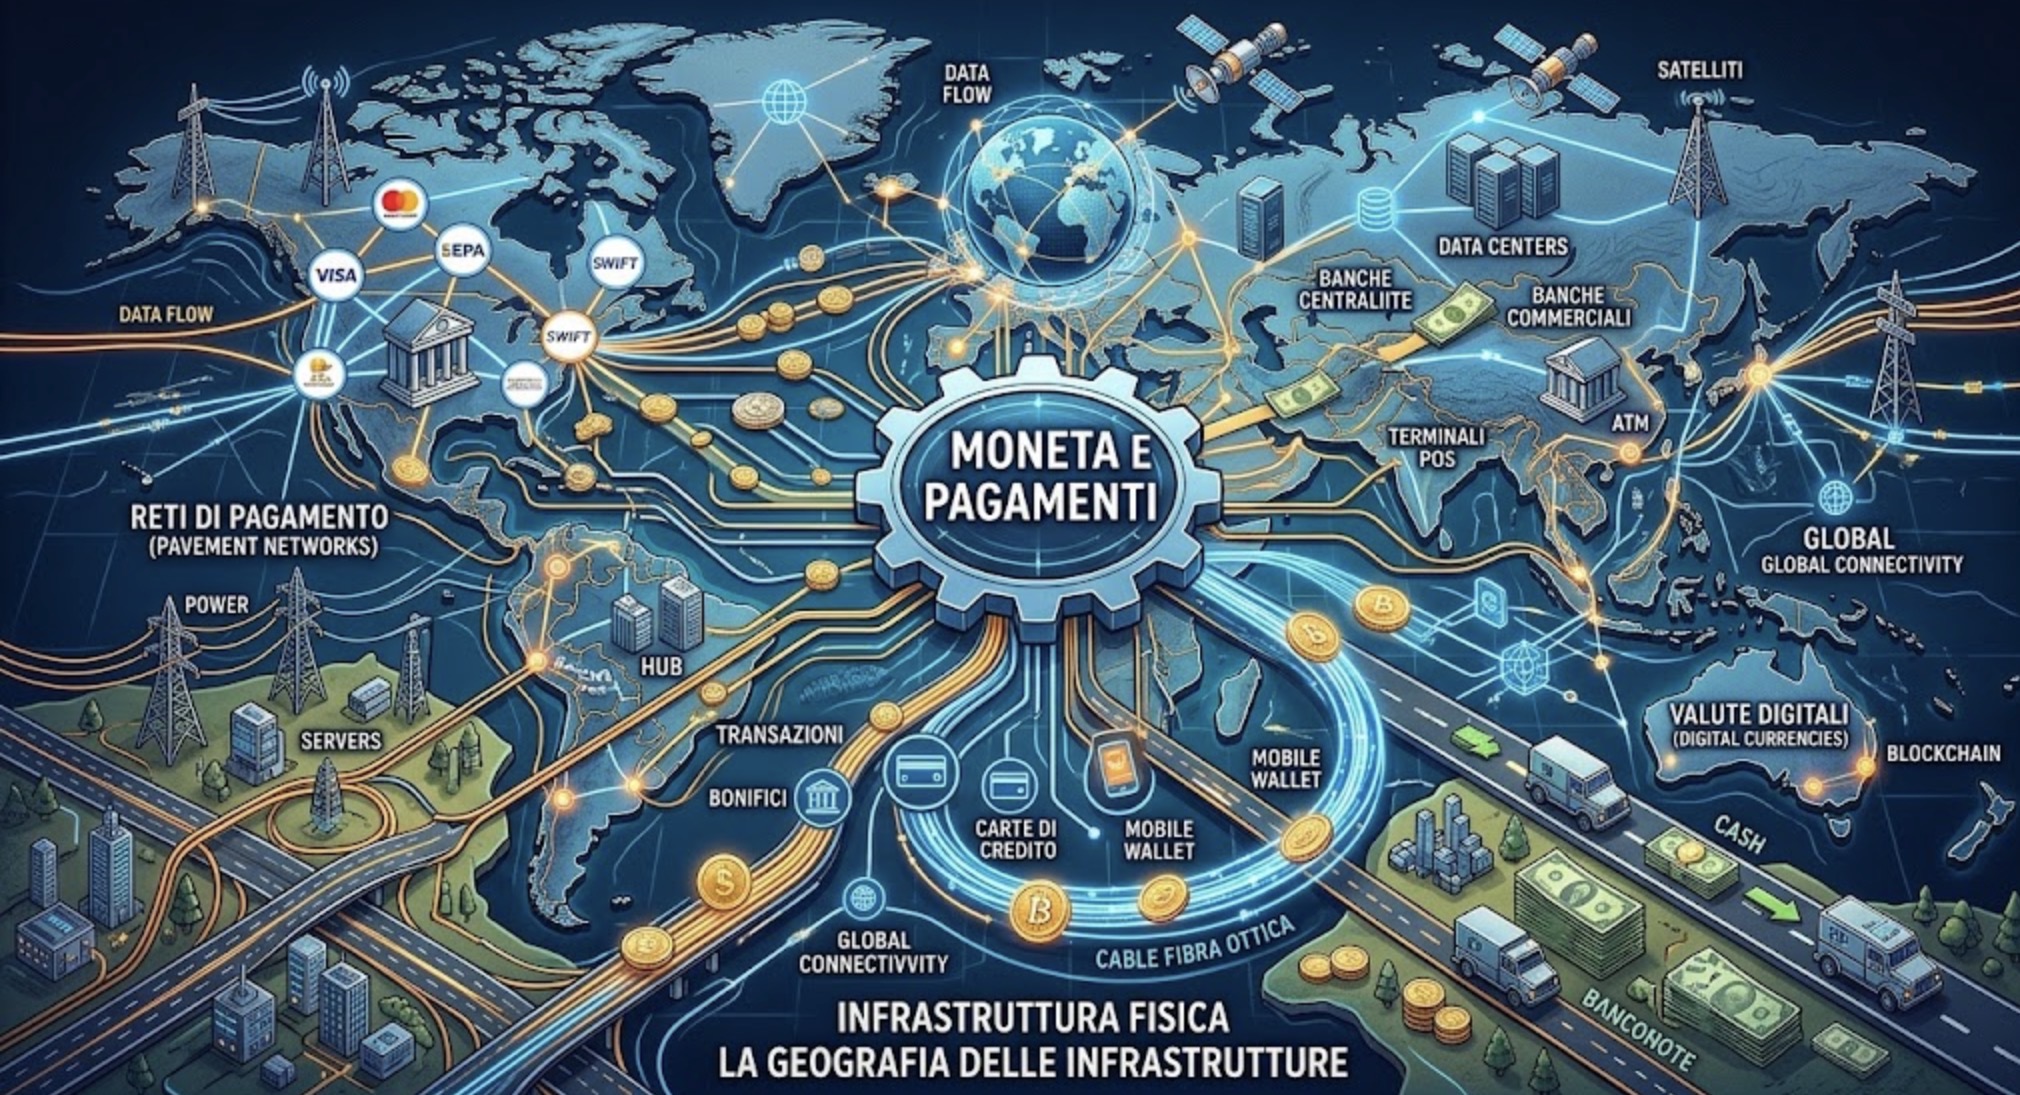
Pecunia non olet, «il denaro non maleodora», diceva Vespasiano, per ricordare che il valore del denaro è indipendente dalla sua origine. I Romani non conoscevano l’antiriciclaggio. Nell’economia digitale del XXI secolo potremmo aggiungere un nuovo paradosso: pecunia non habet situm, il denaro non ha più un luogo fisico. O, meglio, abita sempre meno in banche, casseforti o sportelli (in ragione anche della desertificazione) e forse neanche nei materassi: vive dentro reti stellitari, data center, cavi sottomarini, sistemi di regolamento e piattaforme digitali. È questa la nuova geografia dei pagamenti.
La geografia ha sempre studiato i territori, ma negli ultimi decenni ha imparato a studiare anche le infrastrutture: reti ferroviarie, elettriche, idriche, digitali, oleodotti, rotte navali, vie della seta e del cotone e altro. Le infrastrutture dei pagamenti appartengono a questa grande famiglia, con una caratteristica: che sono pressoché invisibili agli occhi dei cittadini, pur essendo tra i sistemi più estesi e strategici del pianeta.
1. La geografia invisibile del denaro
Quando paghiamo un caffè con lo smartphone o inviamo un bonifico istantaneo, immaginiamo che il denaro “viaggi”. In realtà ciò che viaggia è una sequenza di messaggi digitali che attraversa una complessa architettura di infrastrutture finanziarie.
Questa rete ha una struttura geografica precisa:
nodi, dove si concentrano le operazioni;
corridoi, lungo i quali scorrono i flussi finanziari;
reti di distribuzione, che collegano banche, imprese e cittadini.
È una geografia di flussi, non di confini. E se proprio dobbiamo creare dei paradigmi come una ferrovia collega città lontane, così un’infrastruttura di pagamento collega conti correnti, istituzioni finanziarie e banche centrali.
2. Anatomia di un pagamento
Immaginiamo di pagare un libro in una libreria di Firenze con una carta o un wallet.
Il percorso reale è molto più complesso del gesto che fa il cliente, autorizzando il pagamento.
Carta, smartphone o wallet inviano una richiesta.
La banca del cliente verifica disponibilità e identità.
Autenticazione e autorizzazione della transazione.
Il circuito di pagamento trasporta il messaggio.
Visa, Mastercard o un’altra rete inoltrano la richiesta.
La banca dell’esercente riceve l’autorizzazione.
Il POS riceve conferma quasi istantaneamente.
La banca centrale regola definitivamente il pagamento tra le banche. Qui il denaro cambia realmente titolarità, dalla banca del pagatore a quella del beneficiario.
Questa distinzione è fondamentale: autorizzazione e regolamento sono due infrastrutture diverse.
3. Le nuova cartografia europea dei pagamenti
L’Europa è oggi uno dei laboratori più avanzati di integrazione delle infrastrutture di pagamento.
La Single Euro Payments Area (SEPA) ha trasformato trentasei paesi in un unico spazio dei pagamenti in euro.
Un bonifico tra Palermo e Berlino utilizza regole comuni, formati comuni (ISO 20022) e procedure uniformi. Dal punto di vista geografico, SEPA riduce l’importanza delle frontiere nazionali. Il territorio dei pagamenti diventa più grande del territorio politico.
Sotto SEPA opera TARGET Services, l’infrastruttura della Banca Centrale Europea che regola i pagamenti in moneta di banca centrale.
Lo spazio europeo dei pagamenti si fonda su diversi schemi e infrastrutture specializzate. SEPA definisce gli schemi per i pagamenti in euro — tra cui SCT, SCT Inst e SDD — mentre l’Eurosistema mette a disposizione infrastrutture di regolamento come T2 e TIPS.
TARGET funziona come una rete ferroviaria ad alta velocità del denaro europeo. Tutti i grandi flussi passano da questa dorsale. TIPS (TARGET Instant Payment Settlement) permette il regolamento immediato dei bonifici istantanei, 7/24/365, senza distinzione tra pagamenti nazionali e transfrontalieri. Il tempo reale di TIPS è la nuova geografia, che non dipende più dai fusi degli orari bancari, con caratteristiche infrastrutturali significative: disponibilità continua (24/7/365); regolamento in moneta di banca centrale; interoperabilità tra paesi dell’eurozona; standard ISO 20022. 
4. I circuiti globali: le autostrade digitali private
Esistono poi infrastrutture private che trasportano i messaggi dei pagamenti, secondo precise regole operative.
SWIFT, la rete che collega il mondo non è un sistema di pagamento.
E’ una rete mondiale di messaggistica finanziaria che consente alle banche di comunicare tra loro. Trasporta istruzioni, che consentono di regolare le transazioni su conti correnti interbancari, tra le banche di oltre duecento paesi e territori.
5. Le novità più recenti
Negli ultimi anni la geografia dei pagamenti si è frammentata in ecosistemi regionali, tramite l’ingresso in campo di wallet e pagamenti account to account.
In Cina la rete dei pagamenti costruita principalmente su
Alipay, è il territorio del QR Code che sostituisce spesso carta e POS. L’infrastruttura è integrata con commercio, trasporti, servizi pubblici e identità digitale.
L’India ha costruito UPI, un’infrastruttura pubblica che permette trasferimenti immediati tra conti bancari. È uno degli esempi più avanzati di pagamento account-to-account.
Il Brasile ha realizzato Pix, infrastruttura della banca centrale utilizzata da cittadini, imprese e pubblica amministrazione, che ha modificato radicalmente la geografia dei pagamenti grazie alla gratuità e alla disponibilità continua.
6. La nuova infrastruttura: Internet, blockchain e stablecoin
Se i pagamenti istantanei rappresentano l’evoluzione digitale delle infrastrutture bancarie, le stablecoin introducono una possibilità ulteriore: trasferire valore direttamente attraverso una combinazione di infrastrutture che appartengono a mondi diversi:
- Internet, attraverso cui viaggiano i dati della transazione;
- wallet, che consentono all’utente di detenere e trasferire i token;
- blockchain, che registra e ordina le transazioni;
- smart contract, che definiscono le regole di emissione e trasferimento del token;
- validatori o nodi, che mantengono il consenso sulla rete;
- exchange e payment processor, che collegano l’economia tokenizzata al sistema finanziario tradizionale;
- riserve e custodi, che sostengono il valore delle stablecoin ancorate a valute come dollaro o euro.
La differenza fondamentale rispetto a un bonifico bancario è dove viene registrato il trasferimento. Nel sistema bancario tradizionale il pagamento viene regolato attraverso una catena di conti bancari e infrastrutture di compensazione e regolamento che hanno al vertice una banca centrale. In una transazione on-chain, il trasferimento del token viene registrato su un registro distribuito.
7. Una nuova geografia: dalla banca alla blockchain
Questo cambia anche il concetto di spazio. Una stablecoin può essere trasferita da un wallet in Italia a un wallet in Asia senza che i due utenti debbano necessariamente appartenere alla stessa banca o utilizzare direttamente un sistema nazionale di pagamento. La transazione segue la geografia della rete Internet e della blockchain, non quella delle filiali bancarie. Sarebbe tuttavia sbagliato concludere che le stablecoin rendano il denaro completamente senza luogo. Al contrario, la loro geografia diventa semplicemente più complessa. I nodi della blockchain sono distribuiti fisicamente in determinati paesi; i data center hanno una localizzazione; i cavi sottomarini concentrano il traffico Internet in determinati corridoi; gli emittenti delle stablecoin hanno sede e giurisdizione; le riserve che garantiscono i token sono custodite presso istituzioni finanziarie localizzate. Gli emittenti di stable coin sono per lo più soggetti alle autorità di vigilanza nazionali. Anche il denaro apparentemente “senza confini” continua dunque ad avere una geografia materiale.
8. Il token come nuova unità geografica
È qui che emerge una differenza concettuale importante. Nel sistema bancario, il denaro è principalmente una scrittura contabile all’interno di una rete di intermediari. Nel sistema delle stablecoin, il valore è rappresentato da un token trasferibile su una blockchain. Il token diventa una sorta di “oggetto digitale” capace di attraversare reti diverse. La sua mobilità dipende però dall’interoperabilità tra reti: blockchain differenti devono poter comunicare tra loro, i wallet devono poter interagire con protocolli diversi e i sistemi di pagamento tradizionali devono poter convertire il valore digitale in moneta bancaria.
Nasce quindi una nuova infrastruttura ibrida:
Internet → blockchain → token → wallet → sistema finanziario
e, nella direzione opposta:
sistema bancario → exchange/processor → token → blockchain → wallet.
9. Dalla rete bancaria alla rete del valore
Questo passaggio potrebbe rappresentare uno dei passaggi più importanti nella storia delle infrastrutture monetarie. La prima fase della digitalizzazione ha portato il denaro dentro Internet: home banking, carte, pagamenti online. La seconda ha portato Internet dentro il denaro: blockchain, token e smart contract permettono di incorporare nel trasferimento del valore regole, condizioni e automazioni.
In prospettiva, una transazione potrebbe non limitarsi a trasferire denaro. Potrebbe trasferire simultaneamente valore, informazioni e condizioni contrattuali.
È qui che la geografia dei pagamenti incontra la geografia dell’Internet: non più soltanto reti che collegano banche e persone, ma reti che permettono al valore stesso di essere programmato e trasferito. E il paradosso messo nell’incipit dell’articolo diventa ancora più interessante: pecunia non habet situs non significa che il denaro non abbia più una geografia di localizzazione. Significa che la sua geografia non coincide più necessariamente con quella delle banche e degli Stati. Coincide sempre più con quella delle reti.
10. Wero: il tentativo europeo di sovranità dei pagamenti
L’Europa sta costruendo una nuova infrastruttura chiamata Wero, sviluppata dalla European Payments Initiative.
Diversamente dai circuiti tradizionali, il pagamento avviene da conto a conto, con l’utilizzo della rete SEPA Instant e regolamento finale attraverso TIPS. Il processo è integrato direttamente nelle applicazioni bancarie. 
In questo senso Wero non sostituisce SEPA instant o TIPS: si appoggia a queste infrastrutture. Wero occupa il livello dell’interfaccia e del servizio di pagamento; SEPA Instant fornisce il quadro operativo del trasferimento da conto a conto; TIPS, quando utilizzato per il regolamento, costituisce uno dei livelli infrastrutturali della moneta di banca centrale. Questa distinzione consente di comprendere come una stessa esperienza di pagamento possa poggiare su reti e istituzioni differenti. Il punto geografico è decisivo: l’utente vede un’unica piattaforma, ma il pagamento è il risultato di una rete multilivello distribuita nello spazio europeo.
Conclusioni
La domanda dove abitino i pagamenti trova sempre più frequentemente risposta nella geografia della connettività. La nuova cartografia comprende data center;cloud finanziari; punti di atterraggio dei cavi sottomarini; dorsali in fibra ottica; centri di sicurezza informatica. La moneta sta dove si concentrano le infrastrutture digitali e la geografia dei pagamenti introduce un concetto nuovo: la sovranità infrastrutturale.
Un paese o un’unione monetaria non è chiamata a controllare soltanto la propria moneta, ma anche le infrastrutture di regolamento; gli standard tecnici; la sicurezza della rete; la resilienza operativa; la governance dei dati.
Per questo motivo l’Europa ha iniziato a investire in infrastrutture comuni dei pagamenti e nella diffusione dei bonifici istantanei.
Ricordate i cartografi di Borges, che inseguendo una precisione sempre più maniacale arrivarono a disegnare mappe della stessa estensione dei territori riprodotti? La geografia contemporanea osserva reti: elettricità, internet, trasporti, energia e pagamenti e necessita di una rappresentazione della massima analiticità, perché la sicurezza è il vero modo di governare il sistema. Ogni pagamento è un percorso dentro una rete, ogni rete definisce relazioni di potere, accessibilità e integrazione economica.
Ecco dunque che Pecunia non habet situs non significa che il denaro sia davvero senza luogo, ma che il suo luogo è diventato una rete di luoghi, spesso invisibile all’utente. La sua vera “dimora” è una geografia di infrastrutture.
Comprendere questa geografia significa comprendere una delle architetture fondamentali dell’economia digitale del XXI secolo, che imprese e cittadini, almeno nelle linee di fondo, non dovrebbero ignorare. L’educazione finanziaria dovrebbe estendersi anche a questi profili.