Un censimento prezioso, due tesi non dimostrate
Il Quaderno di Storia Economica n. 59 della Banca d’Italia (Martano e Trapanese, settembre 2026) ricostruisce 256 procedure di rigore tra il 1970 e il 1996: 177 amministrazioni straordinarie e 79 liquidazioni coatte. Per ciascuna ricava data, provincia, presupposti ed esito dalle carte dell’Archivio storico dell’Istituto. Solo chi ha quell’accesso poteva farlo, e gli storici lo useranno.
Le conclusioni sono due: le crisi ebbero ricadute contenute sul resto del sistema, e i costi per la fiscalità generale furono contenuti nel confronto internazionale. Entrambe poggiano su scelte di perimetro e di misura che il testo stesso lascia aperte.
L’impatto sistemico dipende dal perimetro
La valutazione di ricadute contenute nasce dalla definizione operativa di crisi: l’attivazione di un provvedimento di rigore. A p. 38 gli autori ammettono che misurano l’assenza di crisi sistemiche accertate con gli strumenti amministrativi, non l’assenza di tensioni.
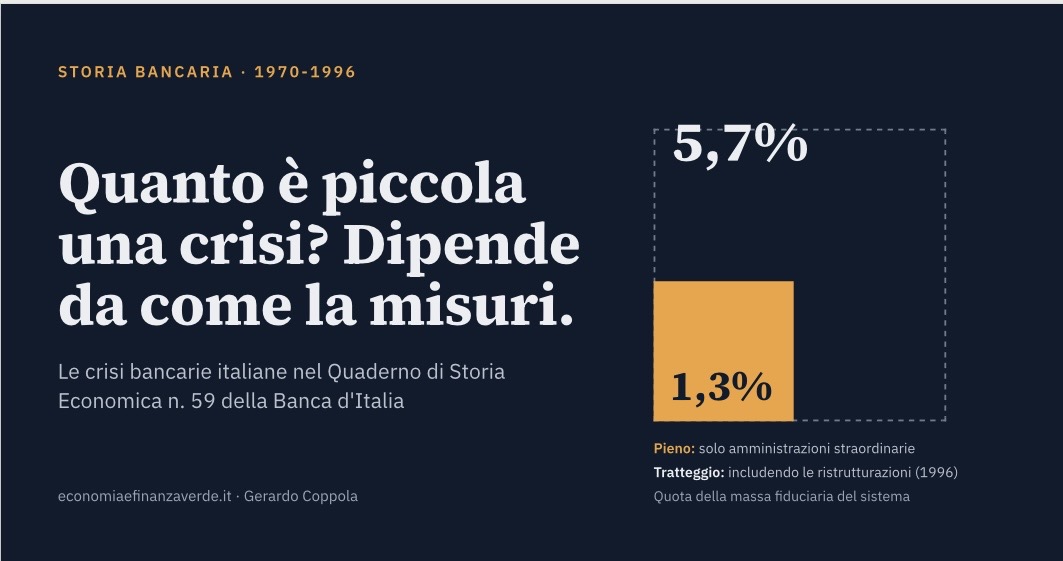
Includendo le banche ristrutturate (Banco di Sicilia, Cassa di Risparmio di Puglia, Cassa di Risparmio di Calabria e Lucania, Cassa di Risparmio Salernitana, Banco di Napoli), la massa fiduciaria in crisi nel 1996 sale dall’1,3% al 5,7% del sistema. L’abstract dice solo che l’impatto «aumenterebbe»; il numero resta nel corpo del testo.
Per gli anni Settanta mancano le masse fiduciarie delle liquidazioni coatte, compresa la Banca Privata Italiana, il caso più grave del decennio (nota 65). La tesi delle ricadute contenute non è verificata proprio dove sarebbe più utile. Le linee di tendenza dei grafici poggiano su sei punti quinquennali e sono illustrative.
I costi per lo Stato: un dato preso in prestito, un confronto non omogeneo
Il secondo pilastro poggia su un dato preso in prestito: l’esborso pubblico dal 1990 pari allo 0,5% del PIL, tratto dalla Relazione annuale 1996 della Banca d’Italia. Il Quaderno non presenta alcun confronto con altri paesi; richiama Laeven e Valencia (FMI) come riferimento.
Nel database del FMI l’Italia non figura, per il periodo 1970-96, tra le crisi bancarie sistemiche: l’unica è del 2008, con un costo fiscale dello 0,7% del PIL. I costi mediani del database valgono solo per crisi sistemiche. Anche Fazio, nel 2002, confrontava lo 0,6% con i paesi che avevano avuto gravi crisi bancarie.
| Dato italiano (Relazione 1996, Fazio 2002) | Database Laeven-Valencia (FMI, 2018) | |
| Perimetro | Crisi 1990-96, assenti dal database come episodio sistemico | Solo crisi bancarie sistemiche |
| Cosa conta come costo | Ricapitalizzazioni, pacchetti azionari, anticipazioni ex DM 1974 (valutazione non chiara) | Esborsi diretti; liquidità a parte; garanzie non escusse escluse |
| Denominatore | PIL di un anno, esborsi cumulati in valori correnti | PIL dell’anno di ciascun esborso, poi somma |
| Valore | 0,5% (Quaderno), 0,6% (Fazio 2002) | Mediana 6,7% del PIL lordo (alto reddito); Italia 2008: 0,7% |
Il conto italiano include le anticipazioni ex DM 1974, ma il Quaderno ammette che il mancato ricavo della Banca d’Italia, e quindi dell’erario, non è quantificato. Sommare lire correnti e dividerle per il PIL di un solo anno dà valori più bassi del metodo del database quando l’inflazione è alta. È un’inferenza sulla direzione dell’effetto, non un calcolo. Il risultato può essere vero; il confronto internazionale non è dimostrato.
Il punto di vista è interno
Autori della Banca d’Italia, fonti archivistiche della Banca d’Italia: carte dei Governatori Carli, Baffi e Ciampi e relazioni di Vigilanza, oltre alle Relazioni annuali. Un verbale ABI del 1978 (nota 97) è tra le poche eccezioni. Nelle note non compaiono atti parlamentari o giudiziari né stampa dell’epoca.
Non è falsificazione, è prospettiva: si vede ciò che l’istituzione ha registrato, non ciò che ha tardato a fare. Il testo osserva che i problemi delle banche meridionali erano noti alle autorità almeno dalla metà degli anni Ottanta, ma non chiede perché si arrivò al 1993-96. Il peso della proprietà pubblica e dei legami con la politica nelle cause delle crisi resta, a giudizio di chi scrive, ai margini dell’analisi.
A cosa serve
Come base dati serve molto, come giudizio storico poco. Il database ricostruito dall’archivio, con data, provincia, presupposti ed esito di ogni procedura, può essere riusato e criticato da altri studiosi. La collana nasce proprio per far circolare studi preliminari e raccogliere commenti critici; questo articolo ne è uno. Gli autori dichiarano anche di voler confrontare la disciplina del 1970-96 con quella nata dopo la crisi del 2007-08.
In un dibattito dove risoluzione, burden sharing e bail-in restano contesi, l’idea che il vecchio modello discrezionale ordinasse le crisi a costi contenuti ha un peso evidente. Che il lavoro sia nato per questo scopo non risulta dal testo: è una lettura del contesto, non un fatto accertato.
Cosa servirebbe
Il passo successivo spetta ad altri: fonti esterne alla Banca d’Italia, inclusione dei costi impliciti e delle ristrutturazioni, e un confronto con gli altri paesi che applichi la stessa definizione di costo. Fino ad allora il Quaderno resta un censimento prezioso con conclusioni ancora da dimostrare.
Due punti restano aperti. Il valore 1,48% compare due volte nel testo, come liquidazioni coatte 1980-84 e come incidenza 1993 con le ristrutturazioni; non è chiaro se sia coincidenza. E non è stato verificato come sia costruito lo 0,5% nella Relazione annuale 1996 originale.
Fonti
• Martano e Trapanese, Quaderni di Storia Economica n. 59, Banca d’Italia, settembre 2026
• Laeven e Valencia, Systemic Banking Crises Revisited, IMF Working Paper 18/206, 2018