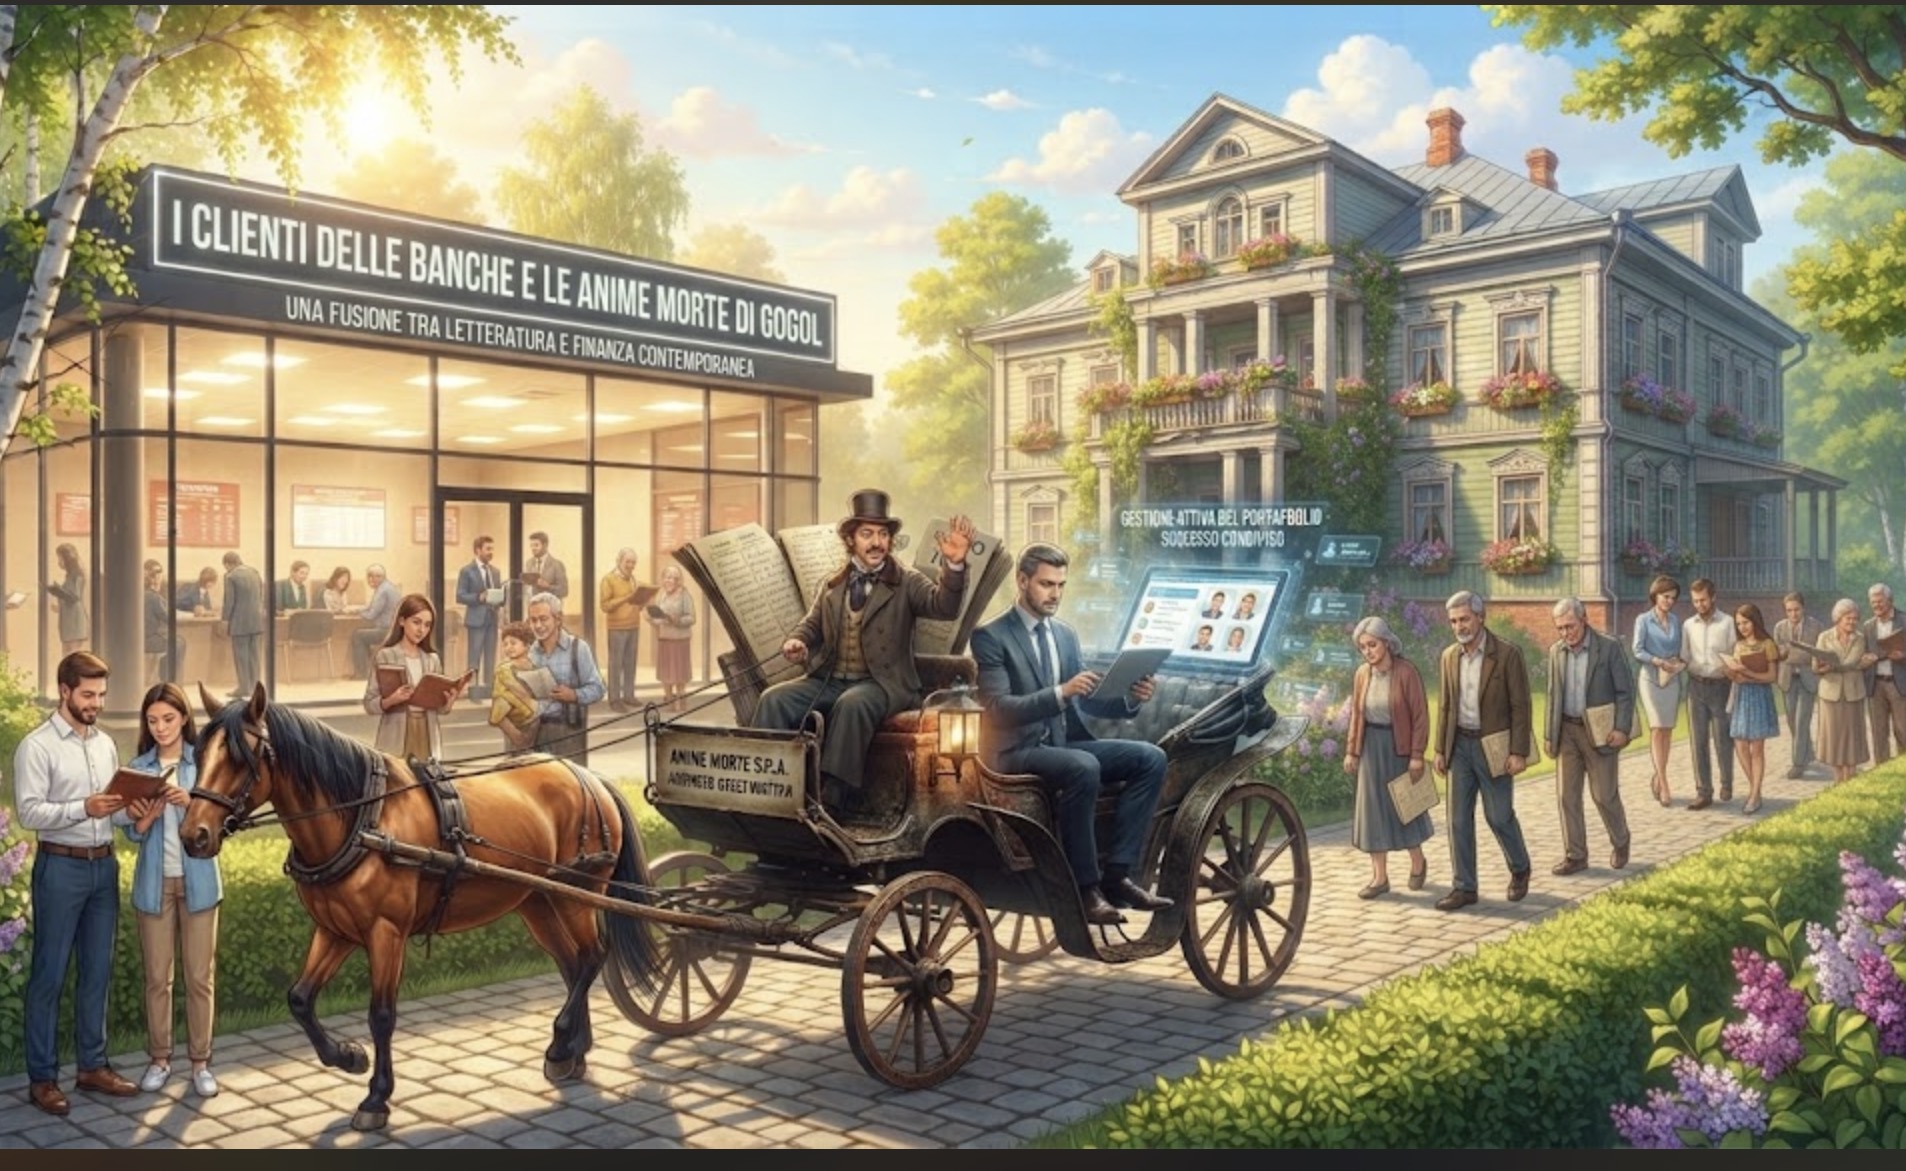
Il catasto delle anime
La politica commerciale delle banche italiane non è schizofrenica: è coerente, e questo non è un bene per cittadini ed economia. Meno sportelli, più agenti e mediatori a provvigione, clienti che reclutano clienti e filiali vendute a pacchetto sono quattro facce dello stesso modello distributivo. Servire il cliente costa; possederlo rende.
Nelle Anime morte di Gogol, Čičikov compra servi già sepolti. Valgono perché restano iscritti nel censimento e si possono dare in pegno, per ottenere credito. La banca del 2026 fa qualcosa di simile con i vivi: il cliente è una posta di registro. Si conta, si recluta a cottimo, si cede con lo sportello.
Il deserto
Dal 2008 a giugno 2026 gli sportelli sono scesi da 34.139 a 19.016: quasi uno su due è sparito. Solo tra il 2015 e il 2025 ne sono stati chiusi oltre 11mila, il 36,7% secondo la Cna.
Il conto sociale è preciso. Il 43,9% dei comuni non ha più una filiale e ci vivono 4,9 milioni di persone. Altri 6,6 milioni abitano in comuni con un solo sportello, al confine col deserto. E il deserto entra anche in città: dal 2021 Milano ha perso il 16,2% delle filiali, Roma il 14,1%, contro il 12,2% nazionale.
L’alibi digitale non regge. L’uso dell’internet banking è passato dal 55% al 56% in un anno, contro una media europea vicina al 70%. Si chiude esattamente dove l’app non arriva.
Una precisazione, per onestà di tesi. Non è vero che dieci anni fa l’Italia avesse più sportelli di tutti: in valore assoluto Spagna, Germania e Francia ne contavano di più. Né che oggi ne abbia meno degli altri: per abitante resta vicina alla media europea. L’anomalia italiana è la velocità del taglio, non il livello.
L’esercito a provvigione
Lo sportello chiuso non sparisce: cambia contratto. Tra il 2015 e il 2024 i collaboratori iscritti all’OAM sono quasi raddoppiati, fino a 21.000 circa. Oggi sono più numerosi degli sportelli bancari.
Agenti e mediatori intermediano il 30% dei mutui e il 71% delle cessioni del quinto. La logica è contabile: lo sportello è un costo fisso, l’agente un costo variabile, pagato a prodotto collocato. Nel solo 2025 i collaboratori dei mediatori sono cresciuti del 4,2%, quasi il triplo delle società iscritte.
La banca tiene il prodotto e dà in appalto la relazione. Sette cessioni del quinto su dieci, un prodotto da anni sotto osservazione per costi e commissioni, passano da reti esterne. Il rischio di condotta resta in capo alla banca sulla carta, ma nella pratica scivola a valle.
Il cliente che recluta clienti
Revolut ha superato i 6 milioni di clienti in Italia a ottobre 2026, un milione in più da maggio. Uno dei motori è l’invito agli amici. Chi porta un nuovo cliente incassa un premio in denaro, fino a cinque inviti per campagna. L’invitato deve ricaricare il conto, ordinare la carta fisica e fare un numero minimo di pagamenti.
L’amico è l’agente in attività finanziaria senza elenco, senza esame, senza OAM. Il cliente colloca il prodotto ed è pagato a pezzo, come collaboratore, ma fuori da ogni perimetro di condotta. La rete di vendita è fatta di milioni di micro-agenti che non sanno di esserlo.
Revolut non è un’eccezione: è l’avanguardia. Il «porta un amico» è prassi anche in altre banche italiane, digitali e tradizionali. La ricompensa e le modalità variano da banca a banca, ma per una banca che vi ricorre è al pari di una rete di vendita, capillare e a costo minimo.
Il dettaglio giuridico chiude il cerchio. Questi programmi di sviluppo sono operazioni a premio ai sensi del D.P.R. 430/2001: diritto della promozione commerciale, non della distribuzione bancaria. Una segnalazione che, fatta da un professionista, cadrebbe nel perimetro OAM, fatta da un cliente diventa un concorso a premi.
Poi c’è il bilancio delle anime. A ottobre la raccolta italiana di Revolut era di circa 1,2 miliardi: con 6 milioni di clienti fanno circa 200 euro a testa. Molti sono conti secondari, carte per spendere. Clienti che esistono soprattutto nella metrica presentata agli investitori. Per il valore commerciale della organizzazione.
Il 16 novembre il Tribunale di Milano ha messo la succursale italiana in amministrazione giudiziaria per un anno. La procura contesta presidi antiriciclaggio gravemente carenti, che avrebbero agevolato movimenti per decine di milioni. La banca non risulta indagata e i servizi proseguono. Resta la domanda: quanto si può crescere in fretta prima che la verifica del cliente diventi una formalità?
Il prezzo di due milioni di anime
L’operazione più gogoliana è in corso adesso. Intesa Sanpaolo ha lanciato un’OPAS su Mps, con adesioni nei prossimi due mesi, Per prevenire i rilievi antitrust ha concordato con Unipol la cessione di un ramo del Monte. Dentro ci sono marchio, 635 filiali, circa due milioni di clienti, 56 miliardi di raccolta diretta e 42 di impieghi. Prezzo massimo: 3,5 miliardi.
Il progetto di Unipol prevede poi di integrare quel ramo con Bper. Il cliente di una filiale senese cambierebbe così fornitore di servizi bancari tre volte in poche settimane senza aver mai cambiato sportello. L’Agcm ha chiesto qualche decina di filiali in più, che Intesa venderà ad altri.
Fatte le divisioni, Čičikov oggi pagherebbe circa 1.750 euro a cliente. Il cliente non firma nulla. Può andarsene, ma il valore del pacchetto sta proprio nel fatto che non lo farà: l’inerzia è l’attivo ceduto.
Lo schema si ripete. Nella fusione Bper–Popolare di Sondrio l’antitrust ha imposto la cessione di sei sportelli, passati a Iccrea. Nel frattempo Bper ha annunciato l’accorpamento di 90 filiali. Il rimedio concorrenziale si conta in unità, la desertificazione in centinaia.
Intesa il mestiere lo conosce bene. Tra il 2022 e il 2023 ha deciso di spostare circa 2,4 milioni di clienti su Isybank, la sua banca solo app, senza filiali. Li ha scelti un profilo, under 65 e utenti digitali abituali. L’avviso finiva nell’archivio dell’app, senza notifiche che ne sollecitassero la lettura. Chi non se ne accorgeva in tempo perdeva la filiale e l’home banking da computer.
L’Antitrust ha bloccato i trasferimenti senza consenso espresso, accettando gli impegni della banca. A inizio 2026 il Garante della privacy ha sanzionato Intesa per 17,6 milioni, per aver profilato i clienti senza idonea base giuridica. È la desertificazione applicata al singolo cliente: la filiale non chiude, sparisce dal tuo contratto.
Chiamano «customer care» un algoritmo che ti sceglie, un avviso che nessuno legge e una filiale che non esiste più. Il cliente al centro, sì: ma come bersaglio.
Non schizofrenia, ma un’architettura
Messi in fila, i quattro fenomeni compongono un unico modello di distribuzione:
- la filiale resta solo dove il cliente rende: patrimoni, PMI, centri ricchi;
- le reti esterne a provvigione collocano mutui e cessioni del quinto a costo variabile;
- i clienti-reclutatori portano crescita a basso costo, fuori da ogni elenco;
- lo stock di clientela diventa merce di scambio nelle fusioni.
In ognuno dei quattro il cliente è un’unità di conto, non un interlocutore. Lo nota perfino il sindacato: la contrazione degli sportelli non si spiega con l’esigenza di tagliare i costi. È una scelta su chi servire.
La Banca d’Italia guarda al singolo prodotto e alla trasparenza; nessuno guarda alla copertura della rete. Tre richieste concrete:
- Per ogni chiusura in un comune con un solo sportello, un preavviso pubblico e un piano di servizio alternativo.
- Nei rimedi antitrust, una comunicazione individuale al cliente ceduto, con trasferimento gratuito e immediato del rapporto altrove.
- Un perimetro di condotta per i referral a premio, oggi fuori dalla disciplina degli intermediari del credito.
E’ poca cosa, ce ne rendiamo conto, ma è qualcosa.
Alla fine del romanzo, Čičikov viene smascherato e deve fuggire. Le anime morte del sistema bancario, invece, sono perfettamente legali. Il problema è tutto qui e qualcuno dovrebbe occuparsene, senza indulgere in melensi spot pubblicitari che glorificano l’attenzione per l’utente.
Quanto tempo è passato dalla retorica dell’investimento nel rapporto di clientela di lungo periodo e dei benefici della vicinanza al territorio! Forse il caso Revolut ha solo sollevato un velo già stracciato da tempo. Perché forse anche quella era solo retorica.